
Za co NBP kupuje złoto? Skąd pochodzą środki na rezerwy?
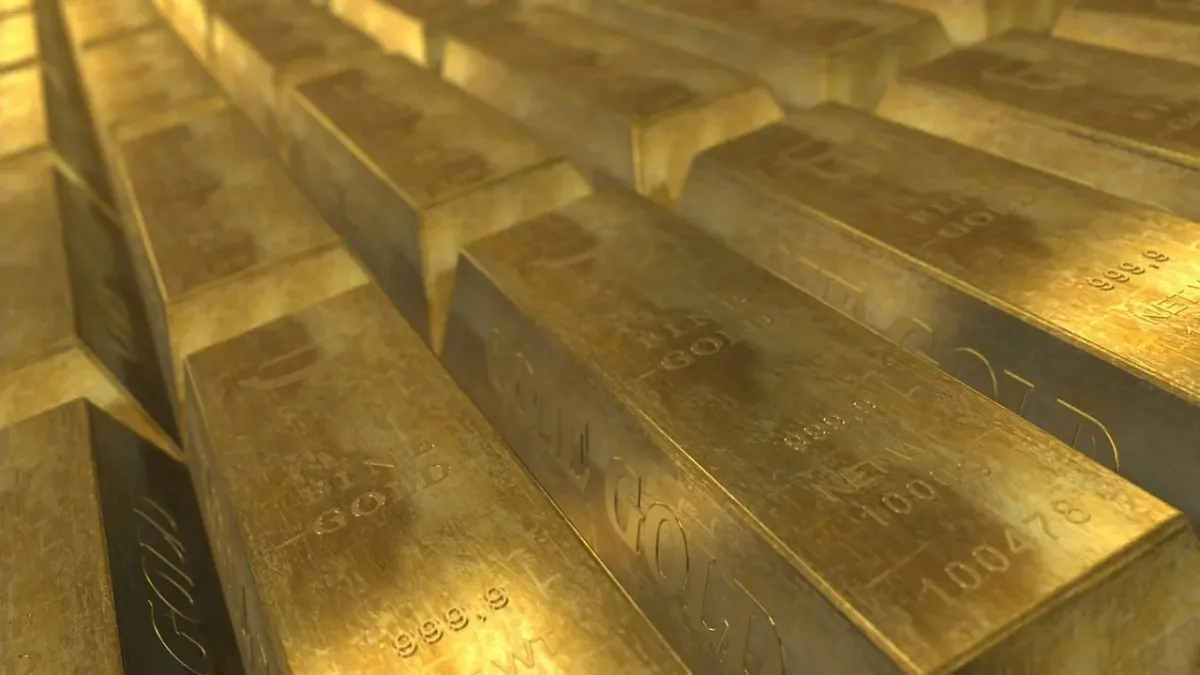
NBP kupuje złoto za środki związane z zarządzaniem własnymi rezerwami, a nie za pieniądze z budżetu państwa pochodzące z podatków. W praktyce jest to przede wszystkim zmiana struktury aktywów banku centralnego – część walut obcych lub papierów wartościowych zostaje zamieniona na złoto.
Czy NBP kupuje złoto za pieniądze z podatków?
Nie. Budżet państwa i Narodowy Bank Polski to odrębne podmioty. Podatki zasilają budżet państwa, z którego finansuje się między innymi szkoły, drogi czy administrację. NBP prowadzi natomiast własną gospodarkę finansową i zarządza aktywami zapisanymi w swoim bilansie.
Złoto kupowane przez bank centralny jest częścią rezerw dewizowych. Do tej kategorii zalicza się także waluty obce, zagraniczne papiery wartościowe oraz inne aktywa utrzymywane dla bezpieczeństwa finansowego kraju. Zakup kruszcu nie przypomina więc wydatku budżetowego na towar lub usługę. To operacja polegająca na zamianie jednego składnika rezerw na inny.
Można przedstawić ją w uproszczeniu tak: NBP sprzedaje część posiadanych aktywów, na przykład dolary albo obligacje zagraniczne, a uzyskane środki przeznacza na zakup złota. Wartość całego portfela może się zmieniać wraz z cenami rynkowymi, lecz sam zakup przede wszystkim zmienia proporcje między jego składnikami.
Jak technicznie wygląda zakup złota przez NBP?
Bank centralny posiada portfel aktywów o różnych właściwościach. Waluty i obligacje mogą przynosić odsetki albo być łatwo wykorzystywane w transakcjach, natomiast złoto nie jest zobowiązaniem żadnego emitenta. Dlatego zarządzający rezerwami dobierają proporcje aktywów tak, aby połączyć płynność, bezpieczeństwo i odporność na różne rodzaje ryzyka.
Gdy NBP kupuje kruszec, w bilansie rośnie pozycja dotycząca złota, a maleje pozycja innego aktywa albo zmienia się sposób rozliczenia transakcji. Nie oznacza to automatycznie, że do systemu trafiają nowe pieniądze z budżetu państwa. Najważniejszy jest właśnie rebalans portfela rezerw, czyli dostosowanie jego struktury do przyjętej strategii.
Podstawowe różnice między złotem a tradycyjnymi aktywami rezerwowymi wyglądają następująco:
| Cecha | Złoto | Waluty obce i obligacje |
|---|---|---|
| Ryzyko kredytowe | Nie zależy od wypłacalności konkretnego emitenta | Dotyczy emitenta waluty lub papieru wartościowego |
| Płynność | Można je sprzedać na globalnym rynku, choć transakcja wymaga wyceny i rozliczenia | Zwykle bardzo wysoka, szczególnie w przypadku głównych walut i płynnych obligacji |
| Przychody | Nie wypłaca odsetek, a wynik wynika głównie ze zmiany ceny | Obligacje mogą przynosić odsetki, a aktywa walutowe mogą być oprocentowane |
| Odporność na kryzysy | Może wzmacniać portfel w okresach napięć finansowych i geopolitycznych | Zapewnia płynność potrzebną do interwencji i bieżących rozliczeń |
Ta wymiana wiąże się z kompromisem. Złoto nie generuje regularnych odsetek, więc nie zastępuje wszystkich aktywów rezerwowych. Jego rolą jest raczej uzupełnianie portfela o składnik, którego wartość nie wynika z obietnicy zapłaty ze strony banku, przedsiębiorstwa lub państwa.
Dlaczego NBP inwestuje w złoto?
Decyzja o utrzymywaniu złota w rezerwach wynika przede wszystkim z potrzeby bezpieczeństwa i dywersyfikacji, a nie z chęci krótkoterminowej spekulacji ceną. Bank centralny musi brać pod uwagę także sytuacje nadzwyczajne, w których znaczenie ma odporność aktywów na problemy konkretnego kraju, instytucji lub rynku.
Najważniejsze powody gromadzenia złota przez banki centralne to:
- Brak ryzyka kredytowego – złoto nie jest należnością wobec konkretnego dłużnika, więc jego posiadanie nie zależy od wypłacalności emitenta obligacji lub banku.
- Dywersyfikacja rezerw – kruszec zmniejsza zależność portfela od jednej waluty, zwłaszcza dolara amerykańskiego, oraz od jednego rodzaju aktywów.
- Zabezpieczenie na czas kryzysu – złoto może pełnić funkcję rezerwy awaryjnej podczas napięć geopolitycznych, zaburzeń na rynkach i wzrostu niepewności.
- Wzmocnienie wiarygodności finansowej – duże i zróżnicowane rezerwy mogą wspierać zaufanie do stabilności gospodarki oraz jej banku centralnego.
Nie oznacza to, że cena złota zawsze rośnie podczas każdego kryzysu ani że kruszec jest pozbawiony ryzyka rynkowego. Jego wartość podlega wahaniom. Z punktu widzenia banku centralnego istotne jest jednak to, że złoto nie jest jednocześnie zobowiązaniem innego podmiotu i może zachowywać się inaczej niż waluty czy obligacje.
Jaka jest skala rezerw złota NBP?
Według informacji zawartych w dostarczonych materiałach NBP zwiększył zasób złota do około 700 ton. Zarząd banku wskazywał także, że docelowo kruszec powinien stanowić około 20 proc. rezerw walutowych. Tę wartość należy traktować jako strategiczny punkt odniesienia, a nie stałą proporcję, ponieważ udział złota zmienia się wraz z zakupami oraz wahaniami cen wszystkich aktywów w rezerwach.
Skala zakupów nie zmienia ich podstawowego charakteru. NBP nie finansuje ich bezpośrednio z podatków, lecz wykorzystuje własne aktywa i środki związane z zarządzaniem rezerwami. Z perspektywy bilansu jest to przesunięcie części majątku banku centralnego z walut i papierów wartościowych do złota, które ma zwiększać odporność całego portfela.


