
Gdzie kupić złoto inwestycyjne? Poradnik dla początkujących
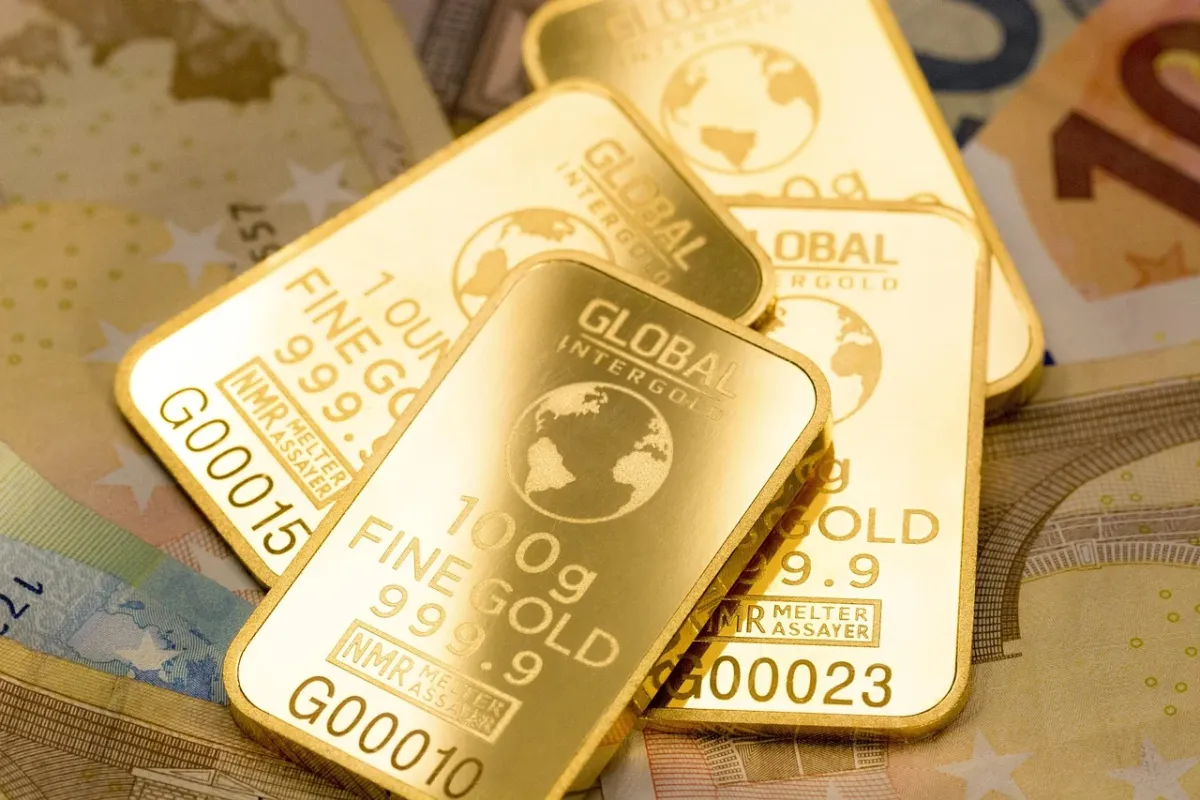
Złoto inwestycyjne kupisz przede wszystkim u renomowanego dealera lub mennicy, z dostawą fizycznych sztabek albo monet, ewentualnie w modelu vaulted gold, czyli z przechowywaniem kruszcu w zewnętrznym skarbcu. Dla początkującego ważniejsza od różnicy kilku złotych w cenie jest wiarygodność sprzedawcy, przejrzysty spread, sposób zabezpieczenia złota i warunki ewentualnego odkupu.
Dwa sposoby zakupu złota inwestycyjnego
Zakup fizyczny oznacza, że otrzymujesz sztabkę lub monetę i samodzielnie odpowiadasz za jej przechowywanie. Możesz kupić ją stacjonarnie albo przez internet u dealera lub mennicy. Druga możliwość to vaulted gold. W tym modelu nabywasz przypisane do siebie złoto, ale pozostaje ono w profesjonalnym skarbcu. Nie otrzymujesz go do ręki, dopóki nie zlecisz fizycznej wypłaty, jeśli dana usługa ją umożliwia.
| Cecha | Zakup fizyczny | Vaulted Gold |
|---|---|---|
| Przechowywanie | W domu, sejfie lub skrytce, na koszt i odpowiedzialność inwestora | W zewnętrznym, wyspecjalizowanym skarbcu, zwykle za opłatą |
| Koszty | Wyższy spread oraz możliwe koszty dostawy i ubezpieczenia | Zwykle niższy spread, ale dochodzą opłaty za przechowywanie i ubezpieczenie |
| Płynność | Sprzedaż wymaga kontaktu z dealerem lub innym nabywcą | Sprzedaż odbywa się przez platformę, zgodnie z jej zasadami |
| Kontrola | Masz bezpośredni dostęp do konkretnej sztabki lub monety | Masz prawo do przechowywanego złota, ale nie trzymasz go na co dzień |
| Dostępność fizyczna | Od razu po odbiorze lub dostawie | Może wymagać dodatkowej procedury, opłaty i spełnienia warunków wypłaty |
Zakup fizyczny pasuje osobom, które chcą samodzielnie kontrolować kruszec i mają bezpieczne miejsce jego przechowywania. Trzeba jednak uwzględnić ryzyko kradzieży, koszt sejfu lub skrytki oraz zabezpieczenie przesyłki.
Vaulted gold jest wygodniejszy, gdy zależy Ci na płynnych transakcjach i braku obowiązków logistycznych. Opłata za skarbiec obniża opłacalność przy bardzo małych kwotach, dlatego przed zakupem sprawdź zarówno prowizję i spread, jak i minimalną opłatę okresową. Nie traktuj certyfikatu własności jako równoznacznego z posiadaniem sztabki w domu.
Jak wybrać dealera złota?
Nie istnieje jedna firma, która będzie najlepsza dla każdego. Sprzedawcę oceniaj przez pryzmat historii działalności, warunków transakcji i tego, czy jasno opisuje pochodzenie oraz sposób zabezpieczenia kruszcu. Najważniejsze kryteria to:
- Staż i dane firmy – sprawdź pełną nazwę przedsiębiorcy, dane rejestrowe, adres oraz historię działalności. Sam nowoczesny sklep internetowy nie jest dowodem wiarygodności.
- Standard kruszcu – przy sztabkach szukaj produktów renomowanych mennic i rafinerii. Oznaczenia zgodne ze standardami LBMA zwiększają rozpoznawalność i akceptację sztabki na rynku międzynarodowym, choć nie zastępują sprawdzenia konkretnego sprzedawcy.
- Przejrzysta cena – dealer powinien pokazywać cenę produktu, koszty dostawy, ubezpieczenie i zasady jej aktualizacji. Porównuj ofertę z bieżącą ceną rynkową, pamiętając, że kurs złota zmienia się, a różnica między ceną zakupu i odsprzedaży tworzy spread.
- Ubezpieczona dostawa – sprawdź, czy przesyłka jest dyskretna, właściwie zabezpieczona i objęta ubezpieczeniem do pełnej wartości zamówienia. Ustal także, co dzieje się w razie opóźnienia, uszkodzenia lub zaginięcia paczki.
- Opinie i obsługa – analizuj opinie z różnych źródeł, zwłaszcza te dotyczące realizacji dostaw, reklamacji i odkupu. Zwróć uwagę, czy firma podaje telefon, adres oraz jasne zasady kontaktu.
LBMA, czyli London Bullion Market Association, opracowuje standardy dotyczące jakości i wiarygodności uczestników rynku metali szlachetnych. W przypadku sztabek oznaczenie uznanego producenta zgodnego z tym standardem może ułatwić późniejszą odsprzedaż. Nie oznacza jednak automatycznie, że każda oferta z takim oznaczeniem ma najniższy koszt.
Co sprawdzić przed przelewem?
Przed zapłatą przejdź przez krótką ścieżkę weryfikacji. Nie kieruj się wyłącznie ofertą, która jest tańsza od pozostałych, ponieważ nietypowo niska cena może wynikać z niepełnych kosztów albo zwiększać ryzyko transakcji:
- Sprawdź dane firmy w KRS lub właściwym rejestrze i upewnij się, że rachunek do wpłaty należy do tego samego podmiotu.
- Porównaj całkowitą cenę z aktualnym kursem złota, kosztem produktu, spreadem, dostawą i ubezpieczeniem.
- Potwierdź sposób odbioru lub dostawy, zakres ubezpieczenia oraz procedurę reklamacyjną.
- Przeczytaj warunki odkupu, w tym sposób wyceny, możliwe potrącenia i termin rozliczenia.
- Sprawdź, czy otrzymasz dokument zakupu oraz informacje identyfikujące sztabkę lub monetę.
W modelu skarbcowym zweryfikuj także, kto jest właścicielem kruszcu, czy złoto jest alokowane, gdzie jest przechowywane i jakie opłaty obowiązują przy sprzedaży albo wypłacie fizycznej. Sformułowanie „ekspozycja na cenę złota” nie musi oznaczać własności konkretnej sztabki.
Jak przechowywać złoto fizyczne?
Po zakupie fizycznego kruszcu odpowiedzialność za bezpieczeństwo przechodzi na Ciebie. Najczęściej rozważa się kilka rozwiązań, a każde ma inne koszty i poziom wygody:
- Sejf domowy – zapewnia szybki dostęp, ale wymaga odpowiedniego montażu, dyskrecji i sprawdzenia zakresu ubezpieczenia.
- Skrytka bankowa – ogranicza ryzyko przechowywania w domu, lecz dostęp do złota zależy od godzin pracy i warunków banku.
- Profesjonalny depozyt – przenosi obowiązki związane z ochroną na wyspecjalizowanego operatora, ale wiąże się z opłatą i mniejszą dostępnością.
- Podział przechowywania – rozłożenie kruszcu w więcej niż jednym miejscu może ograniczyć skutki pojedynczego zdarzenia, ale zwiększa wymagania organizacyjne.
Gdzie kupić złoto inwestycyjne – decyzja dla początkującego
Jeśli chcesz mieć sztabki lub monety pod własną kontrolą i dysponujesz bezpiecznym miejscem, wybierz zakup fizyczny u sprawdzonego dealera albo mennicy. Jeśli ważniejsza jest wygoda, częste transakcje i brak przechowywania w domu, rozważ vaulted gold, sprawdzając własność kruszcu oraz wszystkie opłaty. W obu przypadkach bezpieczeństwo transakcji, jakość produktu i przejrzyste warunki odkupu powinny mieć większe znaczenie niż minimalnie niższa cena.
Artykuł nie stanowi porady inwestycyjnej lub finansowej.


