
Czy inwestycja w złoto się opłaca? Czy warto w nie inwestować?
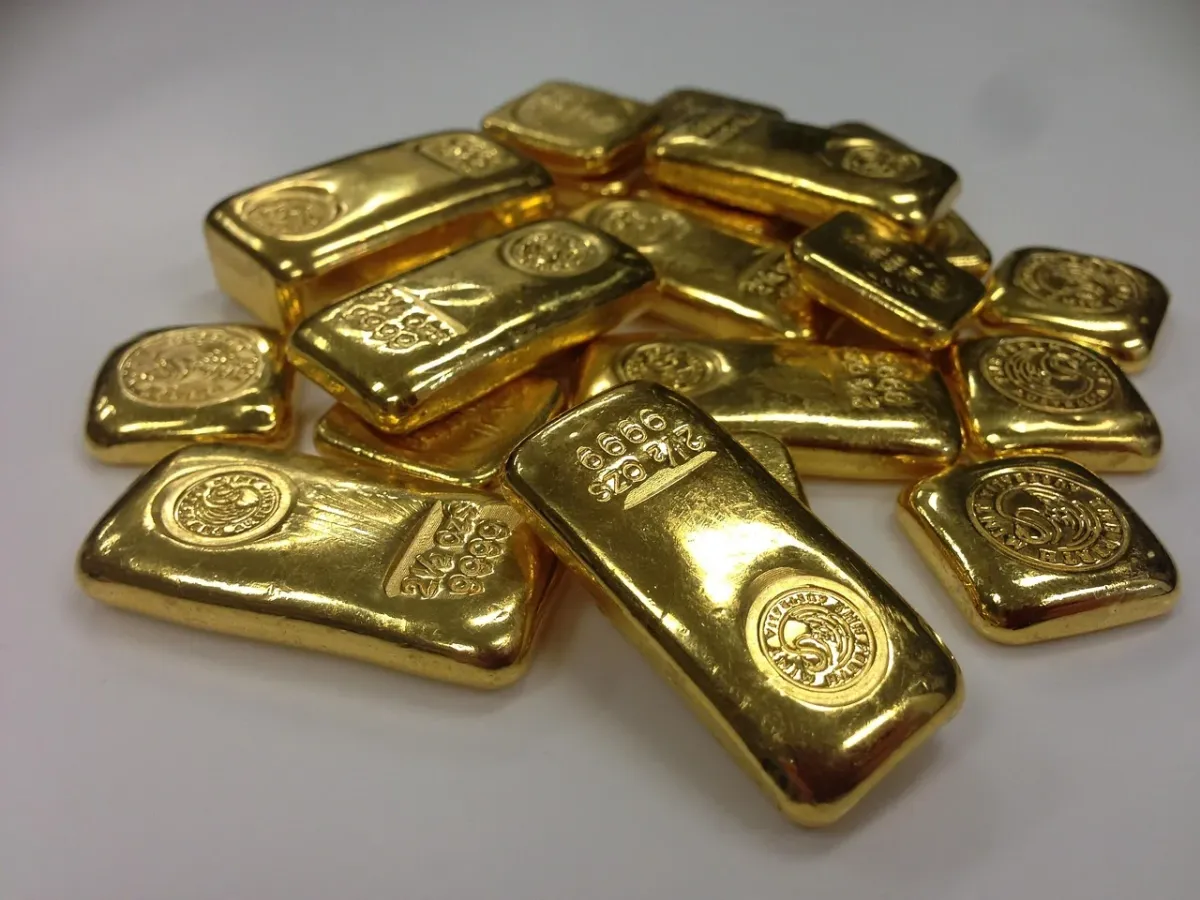
Inwestycja w złoto nie służy szybkiemu wzbogaceniu się. To przede wszystkim defensywne aktywo, które może chronić część majątku przed inflacją, osłabieniem waluty i kryzysami. Nie wypłaca jednak odsetek ani dywidend, więc wynik zależy wyłącznie od przyszłej ceny kruszcu.
Złoto jako lokata kapitału, nie szybka spekulacja
W przypadku akcji inwestor może otrzymywać dywidendy, a przy obligacjach lub lokacie – odsetki. Fizyczne złoto nie generuje żadnego z tych przepływów. Zarobek pojawia się dopiero wtedy, gdy cena sprzedaży przewyższa cenę zakupu powiększoną o marżę i koszty transakcyjne.
Dlatego złoto pełni w portfelu inną funkcję niż aktywa nastawione na wzrost. Jest formą długoterminowego przechowywania wartości i może ograniczać zależność majątku od systemu bankowego, jednej waluty czy rynku akcji. Nie oznacza to jednak, że jego cena zawsze rośnie. Można kupić kruszec drogo i sprzedać go taniej, szczególnie gdy decyzja wynika z emocji albo krótkoterminowej spekulacji.
Najlepiej traktować je jako element części defensywnej portfela. Fizyczna sztabka lub moneta nie jest roszczeniem wobec banku ani emitenta, ale wymaga samodzielnego rozwiązania kwestii autentyczności, przechowywania i późniejszej sprzedaży.
Co wpływa na cenę złota?
Notowania kruszcu wynikają z relacji popytu i podaży, lecz na te siły oddziałują przede wszystkim warunki makroekonomiczne. Cena złota jest zwykle kwotowana w dolarach amerykańskich, dlatego zmiany wartości USD wpływają także na wycenę metalu w innych walutach.
| Czynnik | Co zwykle sprzyja wzrostom? | Uzasadnienie |
|---|---|---|
| Stopy procentowe | Spadek stóp i rentowności obligacji | Złoto nie przynosi odsetek, więc przy niższych stopach koszt alternatywny jego posiadania maleje. |
| Inflacja | Wzrost cen i obawy o siłę nabywczą pieniądza | Inwestorzy mogą szukać aktywów, które w długim okresie pomagają przechować realną wartość kapitału. |
| Dolar amerykański | Osłabienie USD | Złoto staje się relatywnie tańsze dla nabywców posługujących się innymi walutami, co może zwiększać popyt. |
| Ryzyko geopolityczne | Konflikty, kryzysy finansowe i polityczna niepewność | Kapitał często przesuwa się do aktywów postrzeganych jako bezpieczniejsze. |
| Popyt i podaż | Większy popyt inwestycyjny, jubilerski lub ze strony banków centralnych | Ograniczona reakcja podaży kopalnianej może wzmacniać wpływ zmian popytu na cenę. |
Odwrotna korelacja złota z dolarem nie działa w każdym dniu ani w każdych warunkach. Jest raczej długookresową zależnością, która może zostać zaburzona przez nagły wzrost awersji do ryzyka, problemy z płynnością albo jednoczesny popyt na dolara i kruszec.
Podobnie działa relacja ze stopami procentowymi. Podwyżki stóp często wzmacniają atrakcyjność lokat i obligacji, ponieważ instrumenty te zaczynają oferować wyższy dochód. Obniżki stóp lub oczekiwania ich spadku mogą natomiast poprawiać względną pozycję złota. Nie jest to jednak mechanizm gwarantujący konkretny ruch ceny.
Złoto fizyczne czy papierowe?
Wybór formy inwestycji zależy od tego, czy ważniejsza jest fizyczna kontrola nad kruszcem, czy łatwość handlu. Sztabka albo moneta daje bezpośrednie posiadanie aktywa. ETF, ETC lub fundusz zapewnia najczęściej ekspozycję na zmianę ceny złota, ale nie oznacza, że inwestor może odebrać konkretną sztabkę.
| Cecha | Złoto fizyczne | Złoto papierowe, na przykład ETF |
|---|---|---|
| Forma własności | Sztabki lub monety należące bezpośrednio do nabywcy | Instrument finansowy zależny od emitenta, funduszu lub brokera |
| Płynność | Sprzedaż wymaga znalezienia kupującego lub punktu skupu | Transakcja giełdowa może zostać zawarta szybko w godzinach handlu |
| Koszty | Marża przy zakupie, spread przy sprzedaży i ewentualne koszty przechowywania | Prowizja maklerska, opłata za zarządzanie lub inne koszty instrumentu |
| Ryzyko instytucjonalne | Brak zależności od wypłacalności emitenta, ale pozostaje ryzyko kradzieży i utraty | Zależność od emitenta, powiernika, brokera i konstrukcji prawnej produktu |
| Dochód | Brak odsetek i dywidend | Najczęściej również brak wypłat, wynik zależy od instrumentu i ceny bazowej |
| Opodatkowanie w Polsce | Złoto inwestycyjne jest co do zasady zwolnione z VAT. Przy sprzedaży trzeba sprawdzić zasady PIT i okres posiadania | Zysk z odpłatnego zbycia instrumentu finansowego jest co do zasady rozliczany jako dochód kapitałowy, zwykle według stawki 19% |
Złoto inwestycyjne obejmuje przede wszystkim sztabki i monety o wysokiej zawartości czystego kruszcu. W Polsce złoto inwestycyjne jest zasadniczo zwolnione z VAT, ale nie oznacza to automatycznego braku wszystkich obciążeń podatkowych. Przy sprzedaży fizycznego złota przed upływem sześciu miesięcy, liczonych od końca miesiąca zakupu, dochód może podlegać PIT. Sprzedaż po tym okresie jest traktowana inaczej, lecz w nietypowych sytuacjach podatkowych warto potwierdzić zasady u doradcy.
Instrumenty papierowe zwykle podlegają podatkowi od zysków kapitałowych. Ich konstrukcja może się różnić, dlatego przed zakupem trzeba sprawdzić, czy produkt śledzi cenę fizycznego złota, kontrakty terminowe, czy akcje spółek wydobywczych. Akcje kopalń nie są tym samym co złoto. Ich wycena zależy również od kosztów wydobycia, zadłużenia, zarządzania i sytuacji na rynku akcji.
Przy zakupie fizycznego kruszcu znaczenie ma próba, masa, rozpoznawalność produktu i różnica między ceną spot a ceną detaliczną. Monety bulionowe, takie jak Krugerrand, mogą mieć próbę 91,67%, ale zawierają deklarowaną ilość czystego złota. Biżuteria zwykle nie jest dobrym zamiennikiem złota inwestycyjnego, ponieważ jej cena obejmuje wykonanie, marżę i wartość estetyczną.
Jak kupować fizyczne złoto?
Zakup sztabki lub monety powinien obejmować kilka prostych etapów:
- Zweryfikuj sprzedawcę – sprawdź dane firmy, warunki odkupu, reputację i dokumenty potwierdzające pochodzenie produktu.
- Porównaj cenę z notowaniem spot – uwzględnij nie tylko cenę zakupu, ale także spread przy późniejszej sprzedaży.
- Sprawdź produkt – zwróć uwagę na masę, próbę, opakowanie, numer seryjny i certyfikat, jeśli jest dołączony.
- Zaplanuj przechowywanie – wybierz domowy sejf, skrytkę bankową albo profesjonalny depozyt, uwzględniając koszt i dostępność.
Certyfikat LBMA może być istotną informacją o standardzie rafinerii, lecz sam dokument nie zastępuje weryfikacji sprzedawcy i produktu. W przypadku większych kwot rozsądne jest skorzystanie z dodatkowego badania autentyczności.
Kiedy złoto ma sens w portfelu?
Złoto pasuje przede wszystkim do planu długoterminowego. Nie trzeba próbować wskazywać idealnego momentu wejścia, ponieważ przewidywanie krótkoterminowych minimów i maksimów jest bardzo trudne. Część inwestorów rozkłada zakupy w czasie, korzystając z metody dollar-cost averaging. Regularne nabywanie mniejszych kwot ogranicza ryzyko ulokowania całego kapitału tuż przed korektą, choć nie gwarantuje zysku.
Udział złota w portfelu powinien wynikać z jego całej konstrukcji, tolerancji na straty i celu oszczędzania. Zakres 5–10% bywa wskazywany jako orientacyjny udział dywersyfikacyjny, ale nie jest uniwersalną regułą ani osobistą rekomendacją.
W takich sytuacjach złoto może pełnić funkcję defensywną:
- Portfel jest silnie zależny od akcji, jednej waluty albo jednego rynku.
- Inwestor chce ograniczyć skutki długotrwałej inflacji i spadku siły nabywczej pieniądza.
- Ważna jest część majątku niezależna od działania banku, brokera lub platformy internetowej.
- Horyzont inwestycyjny jest wieloletni, a celem jest zachowanie wartości, nie regularny dochód.
- Inwestor akceptuje, że kruszec może przez długi czas nie przynosić dodatniego wyniku.
Ryzyka i wady posiadania złota
Największą różnicą między złotem a aktywami dochodowymi jest brak przepływów pieniężnych. Właściciel sztabki nie otrzymuje odsetek za czas jej przechowywania. Jeżeli cena pozostaje bez zmian, inwestor nie uzyskuje dochodu, a po uwzględnieniu inflacji jego realna stopa zwrotu może być ujemna.
Fizyczny kruszec generuje też koszty organizacyjne. Sejf wymaga zakupu i właściwego zabezpieczenia, skrytka bankowa kosztuje, a profesjonalne przechowywanie wiąże się z opłatą. Dochodzi ryzyko kradzieży, zagubienia lub problemu z udowodnieniem własności. Z kolei sprzedaż może być mniej wygodna niż zamknięcie pozycji na rachunku maklerskim.
Złoto może chronić portfel przed określonymi rodzajami ryzyka, ale nie zastępuje aktywów generujących dochód. Jego rolą jest przede wszystkim dywersyfikacja i przechowanie części majątku, a nie finansowanie bieżących wydatków.
Trzeba również uwzględnić spread. Cena detaliczna sztabki lub monety jest wyższa od notowania rynkowego, a punkt odkupu może zaproponować mniej niż wynosi bieżąca cena spot. Przy małych gramaturach różnica bywa szczególnie odczuwalna. Dlatego krótkoterminowe kupowanie i sprzedawanie fizycznego złota może być nieefektywne nawet wtedy, gdy cena rynkowa prawie się nie zmieniła.
Złoto nie zawsze chroni przed inflacją w każdym krótkim okresie. Jego notowania mogą spadać mimo wzrostu cen konsumpcyjnych, na przykład gdy jednocześnie rośnie dolar i rentowność obligacji. Ochronę należy więc oceniać w długim horyzoncie, a nie na podstawie pojedynczego miesiąca.
Czy inwestycja w złoto się opłaca?
Odpowiedź zależy od celu. Dla osoby szukającej szybkiego zysku, dywidendy albo odsetek złoto nie będzie naturalnym wyborem. Dla inwestora, który chce uzupełnić portfel o aktywo defensywne i przechować część kapitału poza systemem finansowym, może mieć uzasadnienie.
Najtrafniej określić je jako ubezpieczenie majątku, a nie lokatę bankową. Ubezpieczenie nie ma przynosić regularnego dochodu, lecz ograniczać skutki niekorzystnego scenariusza. Jeżeli wybierasz złoto, decyzja powinna wynikać z długoterminowego planu, akceptacji kosztów i świadomego podziału aktywów, a nie z nagłówków o rekordach cenowych.
Artykuł nie stanowi porady inwestycyjnej lub finansowej. Decyzje dotyczące lokowania kapitału powinny uwzględniać indywidualną sytuację, horyzont czasowy i tolerancję ryzyka.


